Sim, dado que a renda fixa também é volátil.
Quando se trata do Tesouro Prefixado pode acontecer. No Tesouro pós-fixado, ele acompanha as variações da Selic, então você não perde dinheiro para a Selic. Por isso, seu gráfico tende a ser muito mais estável, com pequenas oscilações.
Você, então, querendo começar a investir, escolhe o Tesouro Prefixado. “Ótima escolha”, eles dizem. “O título pode até sofrer com a marcação a mercado, porém remunera mais que a poupança para os investidores que carregam o título até o vencimento”.
Até aí você não entende muito bem o que é marcação a mercado, mas, se remunera mais que a poupança, parece uma boa opção!
Meses após o seu investimento, você lê no jornal que a rentabilidade dos títulos do Tesouro Direto está negativa e pensa: “Será que eu fiz uma escolha ruim e estou perdendo dinheiro?”
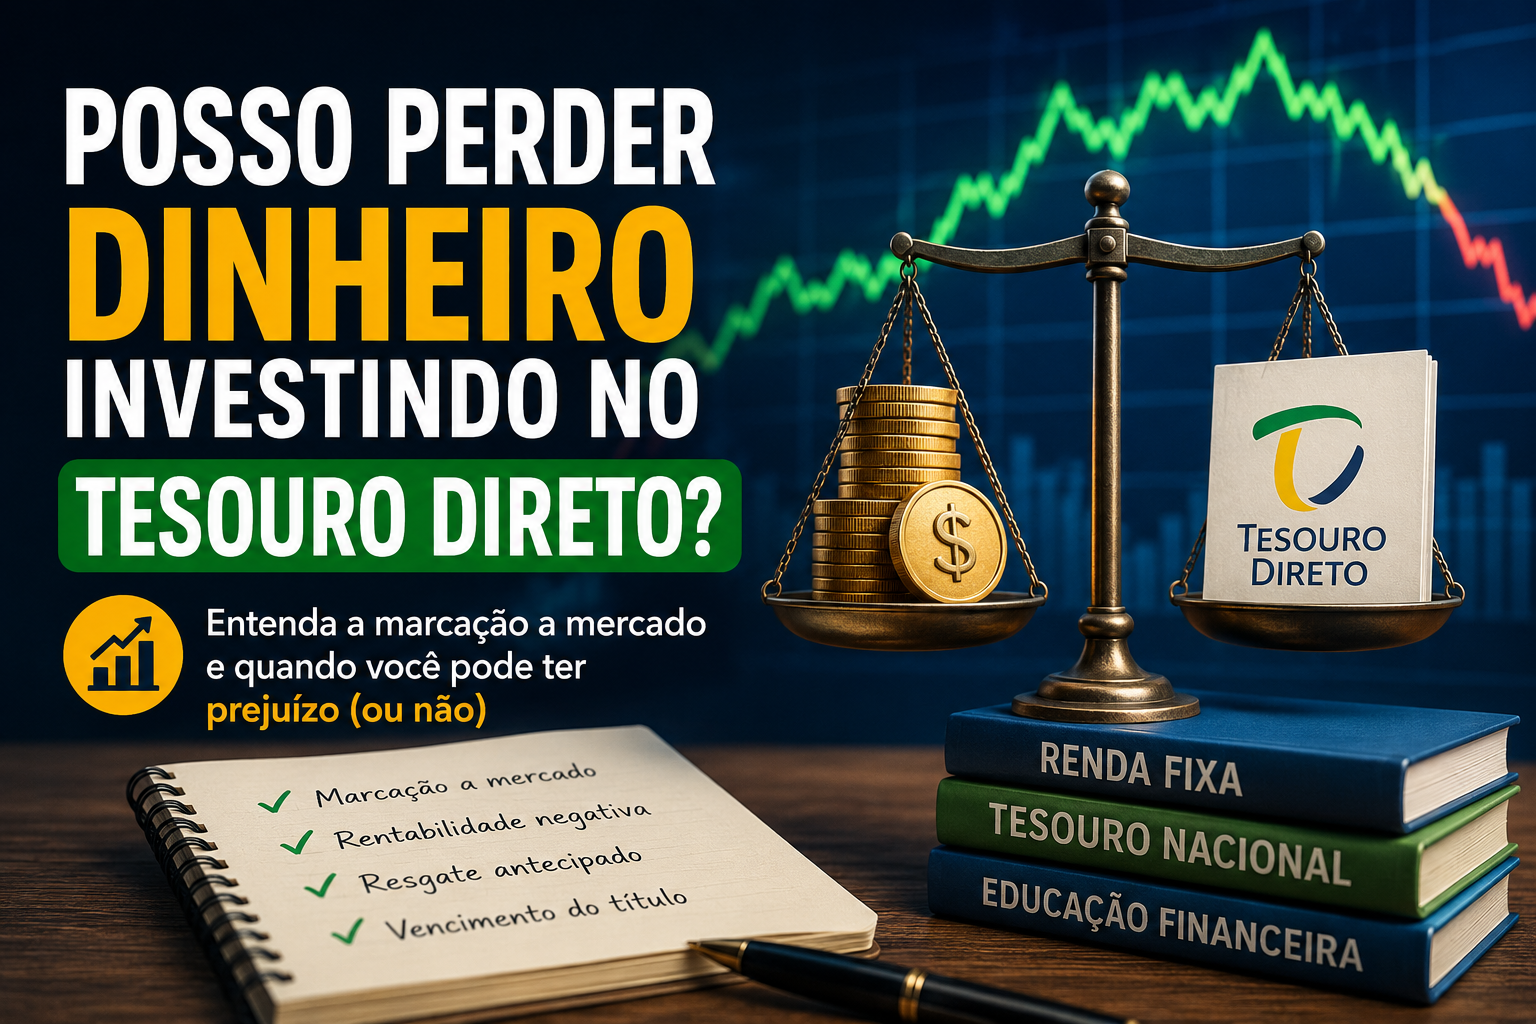
Para entender isso você precisa saber o que é marcação a mercado?
Marcação a mercado seria a atualização do valor pelo seu preço de mercado, dadas as forças de oferta e demanda pelo título. Sim, o mercado precifica diariamente o título que você comprou.
E a depender das movimentações da economia, das taxas de juros, a rentabilidade do seu investimento pode ser superior ou inferior ao contratado se você resgatar antes do vencimento.
Quanto maior for o prazo que falta para o vencimento, maior tende a ser a sensibilidade do preço do título às variações nas taxas de juros. Isso significa que títulos com vencimentos mais distantes podem sofrer oscilações maiores na marcação a mercado.
Por outro lado, quanto menor for o prazo restante até o vencimento, menor tende a ser essa sensibilidade e, consequentemente, menor a volatilidade do preço do título. À medida que o vencimento se aproxima, o preço de mercado tende a convergir para o valor que será pago no vencimento.
Esse é o motivo para o qual dois títulos podem reagir de maneira diferente às mesmas mudanças nos juros.
Preço de mercado e preço teórico
Ou, em outros termos, o preço negociado no mercado pode divergir do preço teórico correspondente à rentabilidade a qual o Tesouro prometeu pagar no vencimento.
Assim, é como se existissem dois preços paralelos: o teórico, que representa o seu investimento corrigido até aquele momento pelo indexador mais uma taxa fixa que você contratou, seja ele Selic ou IPCA, ou por uma taxa de juros fixa, no caso do Tesouro Prefixado.
E existe o preço de mercado, que corresponde ao quanto os outros investidores estão dispostos a pagar naquele momento no título que você comprou.
Vamos supor que você comprou um título por 400 reais e, no momento da venda, ele está valendo 500 reais. Nesse caso, se vender o título, receberá um valor maior do que investiu.
Isso demonstra que a marcação a mercado também pode ser vantajosa quando os juros caem, pois os títulos prefixados tendem a se valorizar nesse cenário, permitindo que o investidor obtenha um ganho caso decida vender o título antes do vencimento.
Por outro lado, se o título estiver sendo negociado por 300 reais no momento da venda e você decidir vendê-lo, terá um prejuízo. Mas, se mantiver o título até o vencimento, receberá a rentabilidade prevista nas condições do título.
Então não devo me preocupar com a rentabilidade negativa do meu título?
Rentabilidade negativa não significa necessariamente que você está perdendo dinheiro. Essa perda só se concretiza se você vender seu título durante esse período.
Muitas vezes, as pessoas se apavoram com a desvalorização do preço de mercado e acabam vendendo o título antes do prazo de vencimento, ou seja, realizando o resgate antecipado, na tentativa de evitar um prejuízo ainda maior. O que elas estão fazendo, na verdade, é concretizando a perda.
Em outras palavras, não importa se quando você comprou o título foi há 2 anos ou 1 ano, porque, à medida que se aproxima do fim do prazo, você recebe a rentabilidade prevista nas condições do título, e no dia do vencimento os preços teóricos e de mercado convergem para o mesmo valor.
Dessa forma, caso não haja necessidade do resgate antecipado, o prudente seria manter o investimento e receber a rentabilidade prometida no momento do vencimento.
Dado que o risco de crédito do Tesouro Nacional não ser capaz de honrar seus compromissos é quase nulo, se você mantiver o investimento até o vencimento, é certo que receberá a rentabilidade acordada no momento da compra.
Deixe um comentário